WiseNest está hecho para quienes se toman el retiro en serio.
Las matemáticas, bien hechas —
para familias reales.
WiseNest corre un motor financiero completo, de grado actuarial — pensado para la complejidad que enfrentan las familias de verdad: hogares donde viven varias generaciones, hijos que dependen de ti, Seguro Social coordinado y la matemática honesta de la inflación médica.

La mayoría de las calculadoras de jubilación te dan un número. WiseNest te da una estrategia.
Tres diferencias de fondo que separan a WiseNest de cualquier otra calculadora — no solo funciones, sino una filosofía completamente distinta de lo que debe hacer un plan de retiro.
Variables de la vida real
Beneficios del SS para hijos dependientes, fases de inflación médica, escenarios de solvencia del SSA y costos de cuidado a largo plazo — variables que existen en el retiro de cada familia real y que ninguna calculadora clásica modela.
Matemática familiar coordinada
Beneficios de sobreviviente, coordinación del Seguro Social entre los dos, metas de legado para varias generaciones y los permisos del plan Familia — porque el retiro nunca es la decisión de una sola persona.
Respuesta en vivo
Paga una deuda y mira subir tu tasa de éxito de Monte Carlo. Sincroniza una cuenta real y tus proyecciones se actualizan al instante. Cada dato se conecta con cada resultado en tiempo real.
Un solo motor.
Dos maneras de verlo.
Esa línea en la que confías no es una opinión: es la mediana de 10,000 caminos simulados de tu dinero —tu resultado más probable. La mitad de esos futuros termina por arriba, la otra mitad por abajo. La banda tranquila que la rodea es tu rango probable, de un futuro sin suerte (1 de 10, el percentil 10) a uno con suerte (1 de 10, el percentil 90). El mismo modelo, un solo número.
Esos 10,000 caminos no salen de un solo promedio. Cada clase de inversión tiene su propio rendimiento esperado, su propia variación y sus propias colas anchas — y el motor toma en cuenta cómo se mueven juntas. Un plan con muchas acciones muestra una banda ancha; uno con mucho efectivo, una banda apretada. La banda refleja tu mezcla real, no un promedio cualquiera.
Y no es solo cuánto rinde el mercado, sino cuándo. Un mal año al principio de tu jubilación pega mucho más fuerte que ese mismo año en el año 20. El motor toma en cuenta ese orden, tal como te lo entrega la vida, para que el número que ves ya haya pasado por los años de mala suerte.
Cómo funciona
Qué es la línea en realidad
La línea en la que confías es la mediana de 10,000 caminos — tu resultado más probable, ni el mejor caso ni una corazonada. La banda que la rodea es, simplemente, tu rango probable: de un futuro sin suerte (1 de 10) a uno con suerte (1 de 10), salido del mismo modelo.
EL CÁLCULO QUE LA MAYORÍA DE LOS PLANES IGNORA
El desfiladero del sobreviviente
Cuando uno de los dos falta, el ingreso del hogar suele caer entre el 30 y el 40%. Pero los gastos no bajan ese 30 o 40%. Cambian las reglas del Seguro Social. Cambia el estatus fiscal. Pueden subir los costos de Medicare. Y quien sobrevive suele enfrentar toda esta reestructura financiera en el peor momento emocional posible.
WiseNest modela todo eso. 10,000 simulaciones Monte Carlo corren cada transición de sobreviviente: recálculo de ingresos, momento del beneficio de sobreviviente del Seguro Social y la brecha exacta de seguro que hace falta para cerrar la diferencia.
Esto no es teoría. Es el número más importante en tu plan de retiro — y el que la mayoría de los asesores pasan por alto.
30–40%
caída típica de ingresos al perder a la pareja
10,000
simulaciones modelan cada transición

Cálculos que reflejan tu vida real
No solo proyecciones genéricas
Seguro Social: la decisión financiera más grande — y la que más familias toman mal
Cuando uno de los esposos falta, en la casa se queda nada más el cheque más grande del Seguro Social — por el resto de la vida de quien sobrevive. Por eso la pregunta de verdad no es "¿qué edad paga más?", sino "¿qué estrategia cuida a quien se queda?" WiseNest planea pensando en eso — sin dejar de tomar en cuenta los beneficios por hijos, lo que rinden los cheques tempranos y tres escenarios honestos del Seguro Social después de 2033.
El desfiladero del ingreso del sobreviviente
Cuando uno de los esposos fallece, el hogar se queda solo con el beneficio mayor — para siempre.
El Seguro Social no reparte un beneficio conjunto entre los dos. Cuando uno fallece, quien sobrevive se queda con el mayor de los dos beneficios mensuales y pierde el más chico para siempre. El hogar no conserva los dos, y esa pérdida ya no se revierte.
Un ejemplo de la vida real
Los dos vivos — juntos
$3,000/mes
El sobreviviente conserva
$1,900/mes
Una pareja que recibe $1,900 + $1,100 = $3,000 al mes baja a $1,900 el mismo mes en que uno fallece. Es un recorte del 37% al ingreso del Seguro Social — y quien sobrevive puede vivir así quince, veinte, hasta treinta años, mientras los gastos del hogar casi no bajan. Una persona no cuesta la mitad de dos: la renta, el predial, el carro y las primas de Medicare son casi iguales para uno que para dos.
Sacarle el máximo en dólares de por vida al Seguro Social — el número que optimizan casi todas las calculadoras — puede ser la meta equivocada. Da por hecho, sin decirlo, que los dos esposos llegan a los 85. Pero si uno vive muchísimo más que el otro, quien sobrevive enfrenta años con un solo beneficio reducido Y unos ahorros de los que ahora hay que sacar más cada año para tapar el hueco — y un mercado difícil al inicio de esa etapa es justo cuando un hogar menos lo aguanta.
WiseNest modela esto de frente. Le damos peso a la cola de longevidad del sobreviviente y al mayor riesgo que carga a solas — sacar más del ahorro y el riesgo del orden de los rendimientos — no solo a los dólares combinados del caso promedio. La app lo muestra con tarjetas dedicadas dentro del producto; esto es el porqué detrás de ellas.
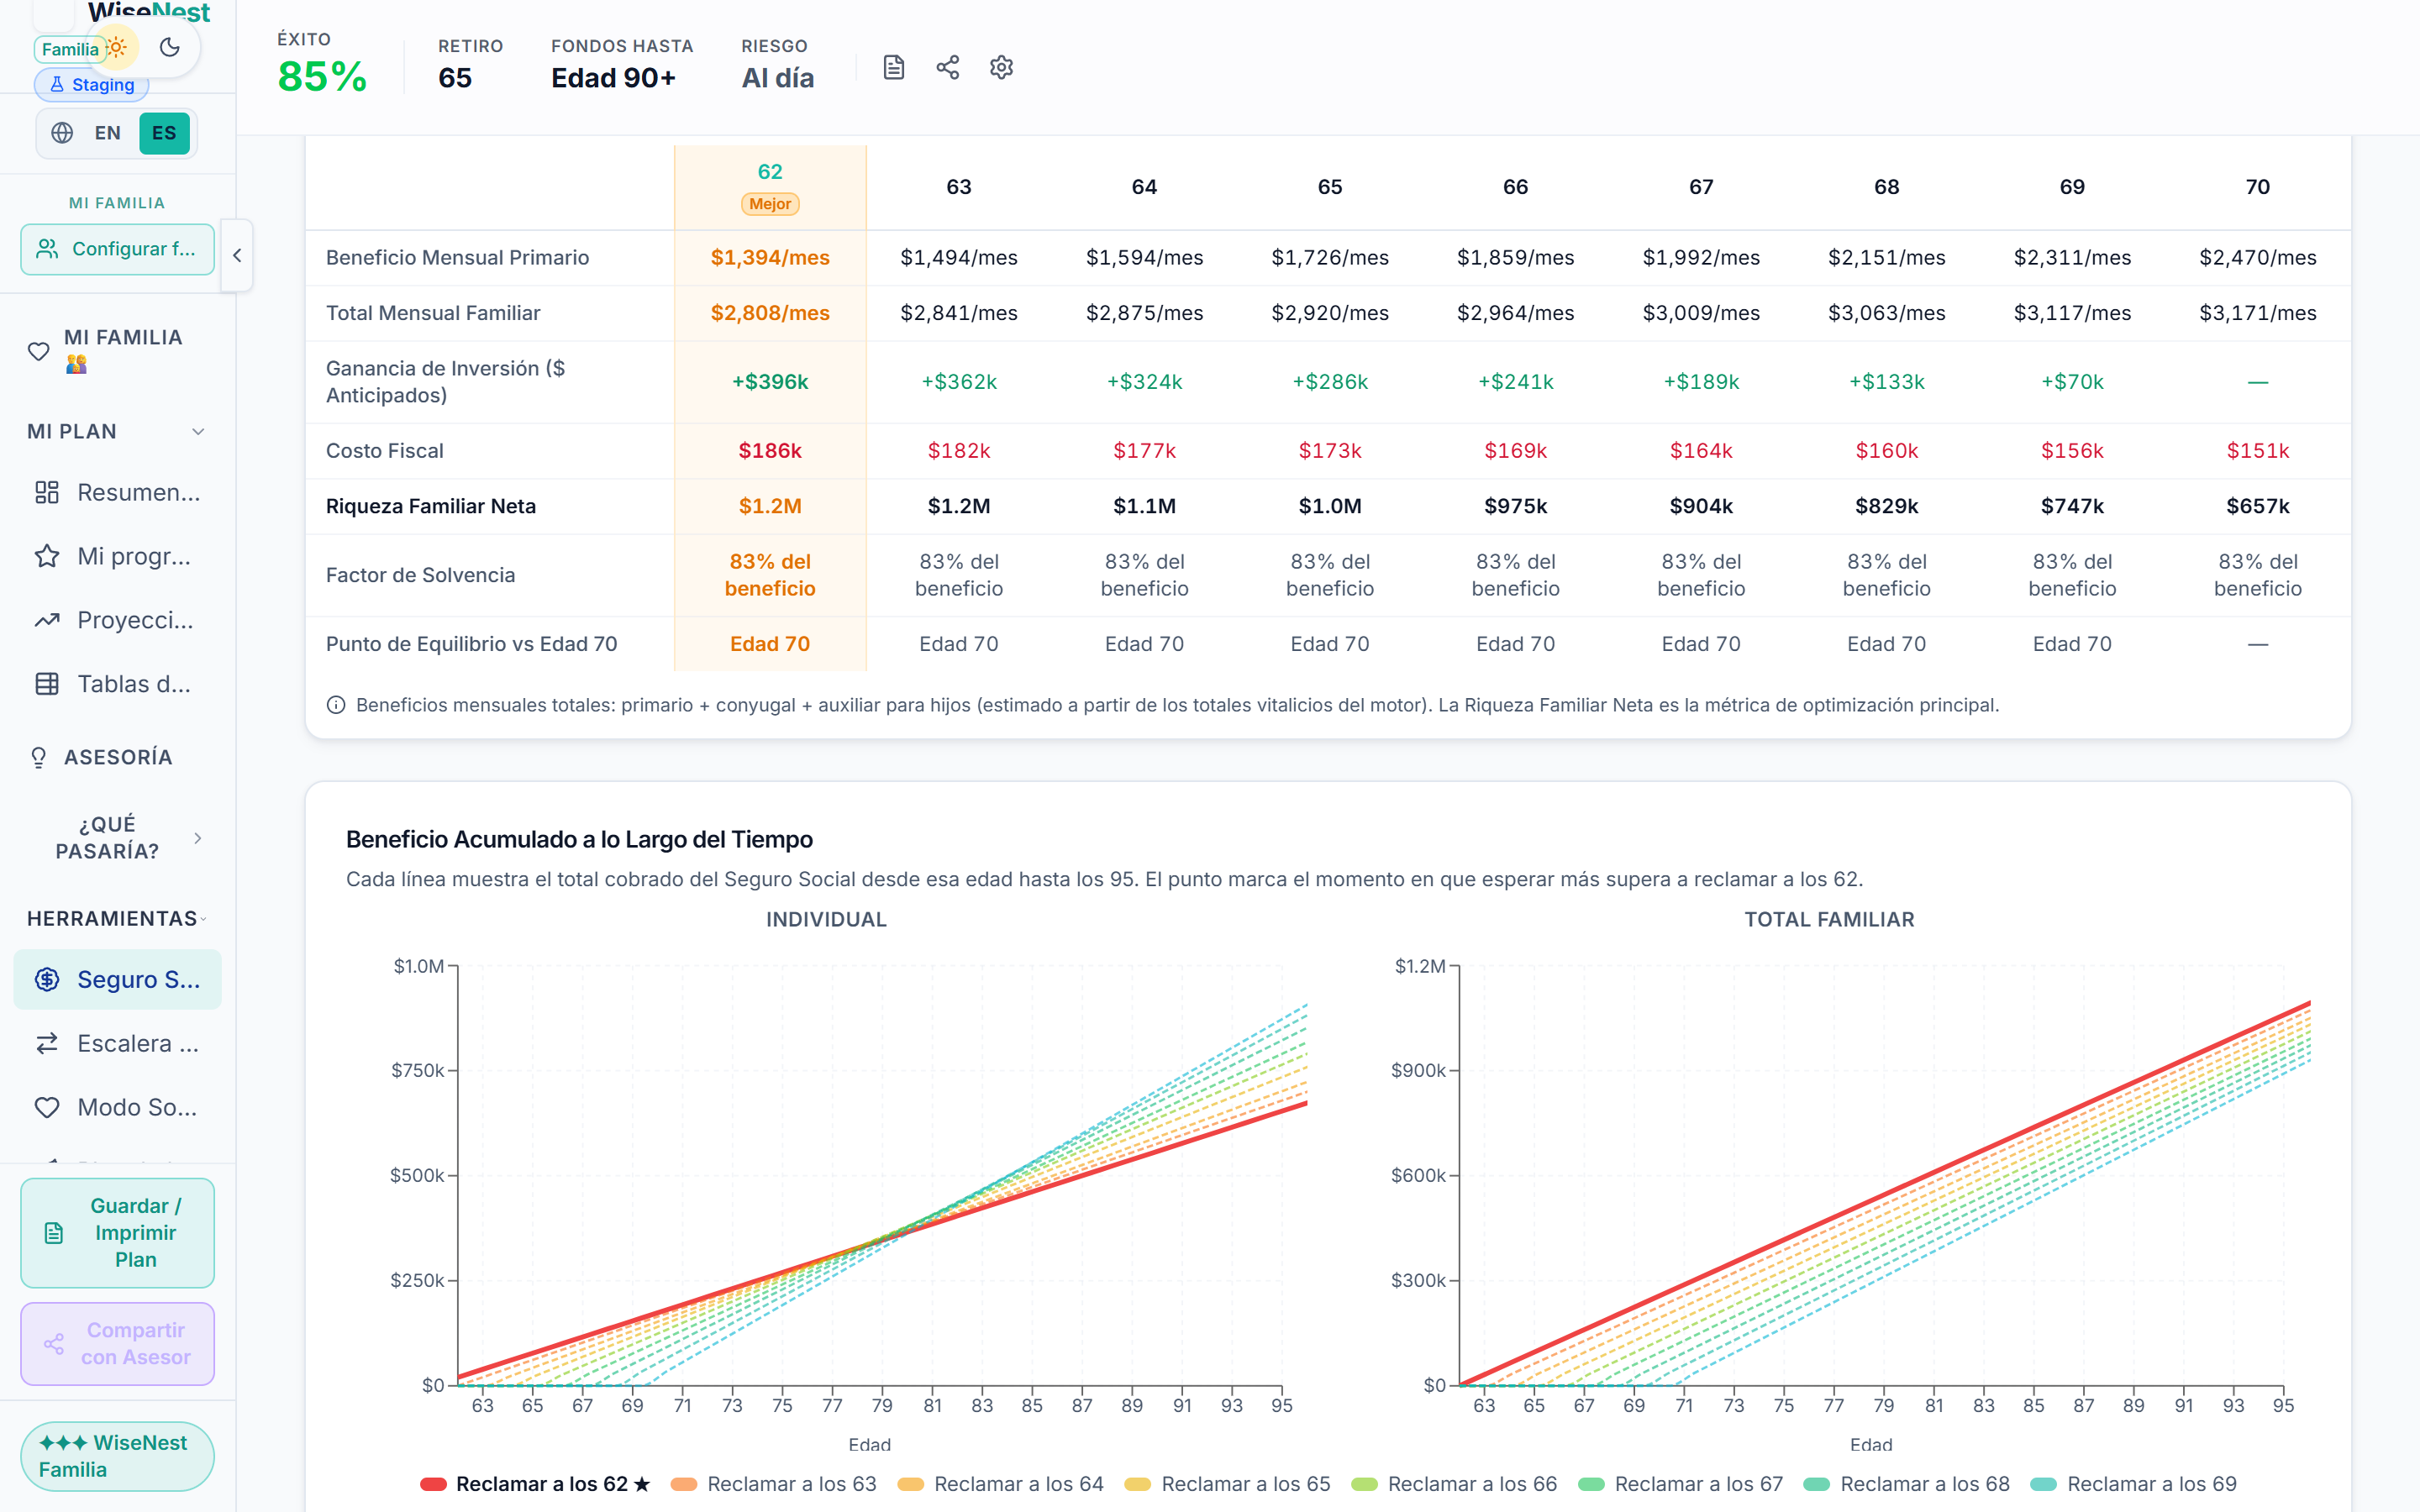
No es una frase bonita — está calculado. El Optimizador del SS Real mide cada combinación de edades por el piso que le queda de por vida a quien sobrevive, no nada más por el total de dólares de toda la vida que persigue una calculadora clásica.
Por eso el motor recomienda tan seguido que quien gana más espere hasta los 70: su beneficio más grande se vuelve el piso de por vida del sobreviviente — aunque esperar no le saque el máximo al número ingenuo de dólares de por vida.
Elegir cuándo cobrar el Seguro Social puede definir tu retiro
WiseNest calcula el momento exacto para ti
Cuatro avances que las herramientas clásicas ignoran
Beneficios para hijos dependientes
Si tienes hijos pequeños o un hijo con necesidades especiales, cobrar temprano desbloquea beneficios auxiliares — hasta el 50% de tu PIA por hijo elegible, cada mes, desde el primer día. Una familia con gemelos puede recibir $1,200–$2,000 extra al mes mientras el papá o la mamá cobra desde los 62. El análisis clásico ignora esto por completo. Nosotros no.
Lo que rinden los cheques tempranos del SS
¿Y si en lugar de gastar esos cheques tempranos del Seguro Social los reinviertes en una cuenta de alto rendimiento o una cartera balanceada? La cuenta cambia por completo — el punto de equilibrio se mueve de 3 a 5 años. A veces reclamar a los 62 es la decisión más inteligente, hasta para parejas con buena salud.
Escenarios de solvencia transparentes
El fondo fiduciario del Seguro Social enfrenta déficits proyectados después de 2033. No lo escondemos. Te damos tres escenarios honestos — Optimista (beneficios completos), Base (reducciones graduales desde 2033) y Pesimista (recortes más fuertes) — para que tu plan aguante, decida lo que decida el Congreso.
Estrategia coordinada de pareja y sobreviviente
¿Quién de los dos reclama primero? Que espere quien gana más protege a quien sobrevive — ¿pero por cuánto? WiseNest modela a los dos al mismo tiempo y encuentra las edades de reclamo coordinadas que hacen crecer al máximo el patrimonio del hogar mientras cuidan por décadas a quien gana menos. No son dos decisiones separadas. Es una sola estrategia de familia.
Una familia que reclama a los 62 con dos hijos pequeños podría recibir $1,400–$2,000 al mes en beneficios auxiliares — invisibles para cualquier calculadora clásica.
Supuestos honestos
- Las proyecciones de solvencia del SSA son estimaciones del Informe de Fideicomisarios — no resultados garantizados. Las leyes pueden cambiar.
- Las tasas de rendimiento de inversión son supuestos configurables — no promesas. El rendimiento pasado no garantiza resultados futuros.
- Los resultados son estimaciones de planificación basadas en tus datos. WiseNest no es un asesor de inversiones registrado. Habla con un asesor fiduciario antes de tomar decisiones importantes.
"Soy ingeniera. He probado todas las calculadoras de retiro que hay. WiseNest es la única donde puedo leer cada fórmula, cambiar cada supuesto y de verdad confiar en el resultado. El Monte Carlo está implementado de maravilla."
Priya S.
Arquitecta de software, 52 años · usuaria de Monte Carlo de 10,000 simulaciones
"Lo que me convenció fue la sección de 'Limitaciones honestas'. Una herramienta que te dice lo que no puede hacer se gana la confianza de inmediato. Las matemáticas son complejas, pero las explicaciones son clarísimas."
Dr. Alan F.
Médico jubilado, 67 años · planea su retiro por su cuenta
El IRS tiene tramos. Conocemos todos.
Tu cuenta de impuestos en el retiro no es solo "impuesto federal sobre la renta". Son tramos, umbrales de impuestos sobre el Seguro Social, recargos de Medicare, picos de ingreso por los RMD y — si eres generoso — los QCD, que hacen desaparecer parte de tu RMD del ingreso gravable. Modelamos todo.
Tramos federales — números reales del IRS 2026
Tramos del IRS 2026 para casados que presentan una declaración conjunta, solteros y cabeza de familia. No son estimaciones — son los números reales de 26 U.S.C. §1, actualizados cada año por inflación.
Los 50 estados — datos reales de tramos
Las reglas reales de ingreso de retiro de cada estado: exenciones del SS (Illinois, Pensilvania y Mississippi lo exentan por completo), exenciones de pensión y los tramos propios de cada estado.
¿Estás pensando en retirarte en Florida en vez de California? El analizador de mudanza te muestra exactamente cuánto te ahorra ese cambio a lo largo de 25 años de retiro.
Recargos IRMAA de Medicare
Medicare no es gratis — y tu ingreso decide cuánto extra pagas. Modelamos los seis escalones de IRMAA (Parte B + D) y proyectamos cuándo cruzas cada uno.
QCD — donaciones sin impuestos directo de tu IRA
Las donaciones caritativas calificadas (QCD) te dejan donar hasta $111,000 al año directo de tu IRA — cuentan para tu RMD pero nunca tocan tu ingreso gravable.
Captura tu QCD anual y lo restamos de tu RMD gravable, te mostramos el ahorro de impuesto federal y lo comparamos con una deducción caritativa normal.
Escalera de conversiones a Roth
Los años entre el retiro y los 73 (cuando empiezan los RMD) son tu ventana de oro: el ingreso está bajo, los tramos quedan medio vacíos y puedes pasar dinero de tu IRA tradicional a Roth a precio de ganga.
Conservadora (llena el tramo del 10%), Moderada (22%), Agresiva (24%) — o tú pones el tope. Te mostramos el ahorro de impuestos proyectado de por vida con cada estrategia.
Motor de RMD — la Tabla de Vida Uniforme del IRS
El retiro mínimo obligatorio (RMD) empieza a los 73. El monto crece cada año conforme se acorta el periodo de distribución. Usamos la Tabla de Vida Uniforme real del IRS — no una aproximación simplificada.
Te señalamos el año en que tus RMD llegan a su punto más alto, para que planees conversiones y suavices la curva de impuestos.
¿Qué pasa si solo uno de ustedes
llega a la jubilación?
Nadie quiere pensarlo. Pero un plan que solo funciona cuando los dos están vivos es solo medio plan. El Modo Sobreviviente hace la proyección completa de las dos formas — y luego te dice exactamente cuánto seguro de vida cierra esa brecha.
Lo que modela el motor
Calculadora de la brecha de seguro de vida
Si la tasa de éxito de quien sobrevive cae abajo del 80%, calculamos la cobertura exacta de seguro de vida que cierra esa brecha — automáticamente.
// Así lo calculamos
cobertura = VP(brecha_mensual,
años, rendimiento_real = 6%)
// Valor presente de la brecha mensual —
// descontada al 6% de rendimiento real.
Resultado: "Tu plan necesita aproximadamente $X de cobertura de vida a término para mantener la tasa de éxito de tu pareja arriba del 90%."
Cómo tratamos el valor de tu casa — y por qué ni lo escondemos ni sostenemos tu plan con ella en secreto
Para la mayoría de las familias cerca del retiro, la casa es la pieza más grande del rompecabezas. No la escondemos, y tampoco sostenemos tu plan con ella a escondidas. Aquí te explicamos exactamente cómo funciona la cuenta.
Cómo modelamos el costo de tu vivienda
Un pago fijo nunca sube — así que no fingimos que sí
Mantenemos parejo tu pago fijo de hipoteca —un préstamo a tasa fija nunca sube— y lo quitamos el año en que termina. El predial, el seguro, el mantenimiento y la renta los ajustamos con la inflación. Si te cambias a algo más chico, contamos el dinero ya que se pagó lo que quedaba de hipoteca.
Medicare no es gratis.
Aquí está exactamente cuánto cuesta.
Los gastos médicos suben un 5–7% al año — casi el doble de la inflación general. Si lo ignoras, tus proyecciones se ven muy bien en papel... hasta que dejan de verse bien. Modelamos tres fases distintas que la mayoría de las herramientas ni toma en cuenta:
Fase 1: Medicare base
Primas de la Parte B + D a partir de los 65, según la prima base actual de la Parte B de Medicare, creciendo año con año con tu tasa de inflación médica.
Fase 2: Recargos IRMAA (ajuste de Medicare por ingresos)
Recargos según tu ingreso, apilados encima. Seis escalones. Proyectamos cuándo tu ingreso cruza cada uno — y te avisamos cuando una conversión a Roth a los 63 afecta tu Medicare a los 65 (la regla de los 2 años de retraso).
Fase 3: Cuidado a largo plazo
Tú eliges cuándo empiezan los costos del cuidado a largo plazo — no nosotros. El promedio del sector es a los 75, pero tal vez tu historia familiar dice 68 u 85. Un control aparte, sin supuestos escondidos.
Lo que controlas
El número que la mayoría de herramientas ignora
Una pareja que se retira a los 65 gastará en promedio $315,000 en salud a lo largo de 20 años de retiro — sin contar el cuidado a largo plazo. Súmale ese cuidado y el número fácil se duplica. WiseNest te lo muestra en una gráfica año por año, para que nunca te agarre de sorpresa.
Tus saldos reales.
Tu plan real.
Conecta tu cuenta de cheques, tus ahorros, tu 401(k), tus IRA y tus casas de bolsa. Cada saldo actualizado fluye directo a tus proyecciones — sin capturar nada a mano, sin adivinar, sin "creo que mi 401k anda por..."
¿Todavía no quieres conectar nada? Capturar a mano y subir un CSV siempre están disponibles. Aquí la privacidad es el punto de partida, no una venta extra.
Seguridad de nivel bancario
Acceso de solo lectura a través de Plaid — nunca vemos ni guardamos la contraseña de tu banco.
Actualiza cuando quieras
Sin límite al mes. Tu plan parte de tus números reales de hoy.
Respaldo manual
Siempre disponible. Con un CSV importas saldos desde cualquier exportación.
Nunca vendemos datos
Tus datos financieros son tuyos. No los vendemos, compartimos ni monetizamos.
Un hogar, un solo libro de cuentas — cada dólar contado una sola vez.
El dinero de tu familia vive en un solo lugar: cada dólar tiene un dueño, lo que comparten se comparte a propósito y nada se cuenta dos veces. 'Mi plan' muestra lo tuyo; 'Nuestro hogar' muestra cómo encaja todo.
Boldin · ProjectionLab vs. WiseNest
Otras herramientas modelan a una persona a la vez. WiseNest modela todo tu hogar como un solo libro de cuentas — nada se cuenta doble y nadie se queda fuera.
WiseNest arma la preparación de tu hogar a partir del plan propio de cada quien y de las cuentas que tú capturaste — cada dólar contado una sola vez — y muestra el dinero compartido en la vista de totales de tu familia.
Cada herramienta tiene límites. Aquí están los nuestros.
Preferimos decirte lo que WiseNest no modela antes de que lo descubras en el peor momento. La confianza se construye con honestidad — más aún con el dinero del retiro.
Lo que modelamos bien
- Impuesto federal sobre la renta con tramos reales del IRS
- Los impuestos de nómina de tus años de trabajo — Social Security y Medicare (FICA) sobre tu sueldo, tus bonos y tus RSUs, con el tope salarial del Seguro Social y el Medicare adicional — para que lo que de verdad te queda cada mes y lo que puedes ahorrar sean números reales, no una suposición
- Seguro Social real: beneficios auxiliares para hijos, rendimientos sobre reclamo temprano, escenarios de solvencia.
- Optimización del Seguro Social para parejas
- Recargos IRMAA de Medicare resueltos dentro de la cuenta de cuánto sacas al año, con los 2 años de retraso del ingreso — una conversión a Roth que cruzaría un escalón de IRMAA se financia bien, no queda corta
- Los RMD con la Tabla de Vida Uniforme del IRS — calculados para cada uno de los dos, cada quien en su propia fecha de inicio, para que una pareja con diferencia de edad quede bien cuadrada
- Optimización de conversiones a Roth incluyendo el impuesto estatal — convertir en California cuesta muy distinto que en Texas, y el motor lo sabe
- Monte Carlo con el riesgo del orden de los rendimientos
- Brecha de seguro de vida calculada del faltante real del sobreviviente
- Impuesto al patrimonio a nivel federal y estatal
- Qué tan grave sería una caída (CVaR) y en qué año se agotaría el dinero — no solo un sí o un no
- Tu banda de riesgo refleja cómo tienes repartido tu dinero de verdad — un plan prudente 40/60 muestra menos vaivén que uno agresivo 90/10, porque las cuentas leen tu mezcla real
- Vivir muchos años, a tu manera — tú eliges hasta qué edad quieres planear, y tu plan solo cuenta como exitoso si el dinero alcanza hasta ahí. Nada de esconder el riesgo detrás de una edad promedio cómoda: el verdadero peligro es llegar a cero justo en la fecha que planeaste, y eso es justo lo que ponemos a prueba
- La inflación como algo que sube y baja y se mueve junto con los mercados — un golpe tipo años setenta (inflación alta mientras los mercados caen) sí entra en el modelo, no lo damos por imposible
- Caídas que llegan juntas — las acciones, los bienes raíces y los mercados extranjeros se desploman al mismo tiempo, como de verdad se sintió el 2008, no uno por uno con educación
- Orden inteligente para sacar el dinero — en los años de ingreso bajo antes de los RMD, el motor llena los tramos bajos con las cuentas antes de impuestos y deja la Roth intacta, creciendo libre de impuestos
- La preparación de tu hogar refleja el plan propio de cada persona y las cuentas que de verdad anotaste — no un perfil genérico. Los ingresos y gastos compartidos que anotas aparecen en la vista de totales de tu familia.
- Todo tu hogar como un solo libro reconciliado — cada dólar con un dueño, compartido a propósito y contado una sola vez.
Dónde simplificamos
- Fideicomisos complejos (ILITs, GRATs, SLATs) — no modelados
- AMT (el impuesto mínimo alternativo) — no lo modelamos
- Beneficios de sobreviviente de pensión — reducción simplificada, no tablas actuariales completas
- Gastos médicos: costo total modelado, no las primas de tu plan específico
- PIA del Seguro Social: basado en tu estimación, no en tu estado de cuenta del SSA
- Rendimientos del mercado: promedios históricos con volatilidad — sin garantías
Esto no es asesoría financiera. WiseNest es una herramienta de planeación, no un RIA. Habla con un asesor financiero fiduciario antes de tomar decisiones importantes — de preferencia uno que use WiseNest, para que ya tenga tus números.
2,900+ pruebas automáticas.
Todas corren antes de cada actualización.
Cuando ves un número en WiseNest, ya pasó por estas pruebas automáticas — tramos de impuestos, tablas de RMD, reproducibilidad del Monte Carlo, escalones de IRMAA, la lógica del beneficio de sobreviviente y mucho más. Cada cifra se puede revisar y explicar, sin nada escondido.
Demos en vivo — sin cuenta, sin tarjeta
Ve las matemáticas en acción — prueba cualquier plan en vivo
Ya estuvo de matemáticas. Vamos a armar tu plan de verdad.
Siete días gratis. Sin tarjeta. Cada cálculo de arriba — Monte Carlo, el Optimizador del SS Real, el Modo Sobreviviente, la inteligencia fiscal — aplicado a tus números reales. Entra al nivel que te late y pruébalo ya.
Demos en vivo — sin cuenta, sin tarjeta
¿Tienes asesor financiero? Invítalo a WiseNest Connect — cuando tu asesor se registre, te ponemos 3 meses gratis →